


به گزارش نبض بورس، سازمان حسابرسی بهعنوان حسابرس مستقل شرکت کشتیرانی جمهوری اسلامی ایران (حکشتی)، اظهارنظر مقبول صادر کرده اما در بند ابهام بااهمیت، از محاصره دریایی و کاهش تردد شناورها در خلیج فارس و دریای عمان و تردید عمده نسبت به توانایی شرکت به ادامه فعالیت خبر داده است. عدم پوشش بیمهای جنگ برای شناورهایی به ارزش دفتری ۶۹.۱۶ میلیارد تومان، ابهام در پرونده ۲۰ میلیون یورویی، تغییر روش شناسایی درآمد حمل بار و عدم رعایت نسبت حقوق صاحبان سهام (۱۷ درصد در مقابل حداقل ۲۰ درصد)، از مهمترین یافتههای این گزارش است.
گزارش حسابرس چه میگوید؟
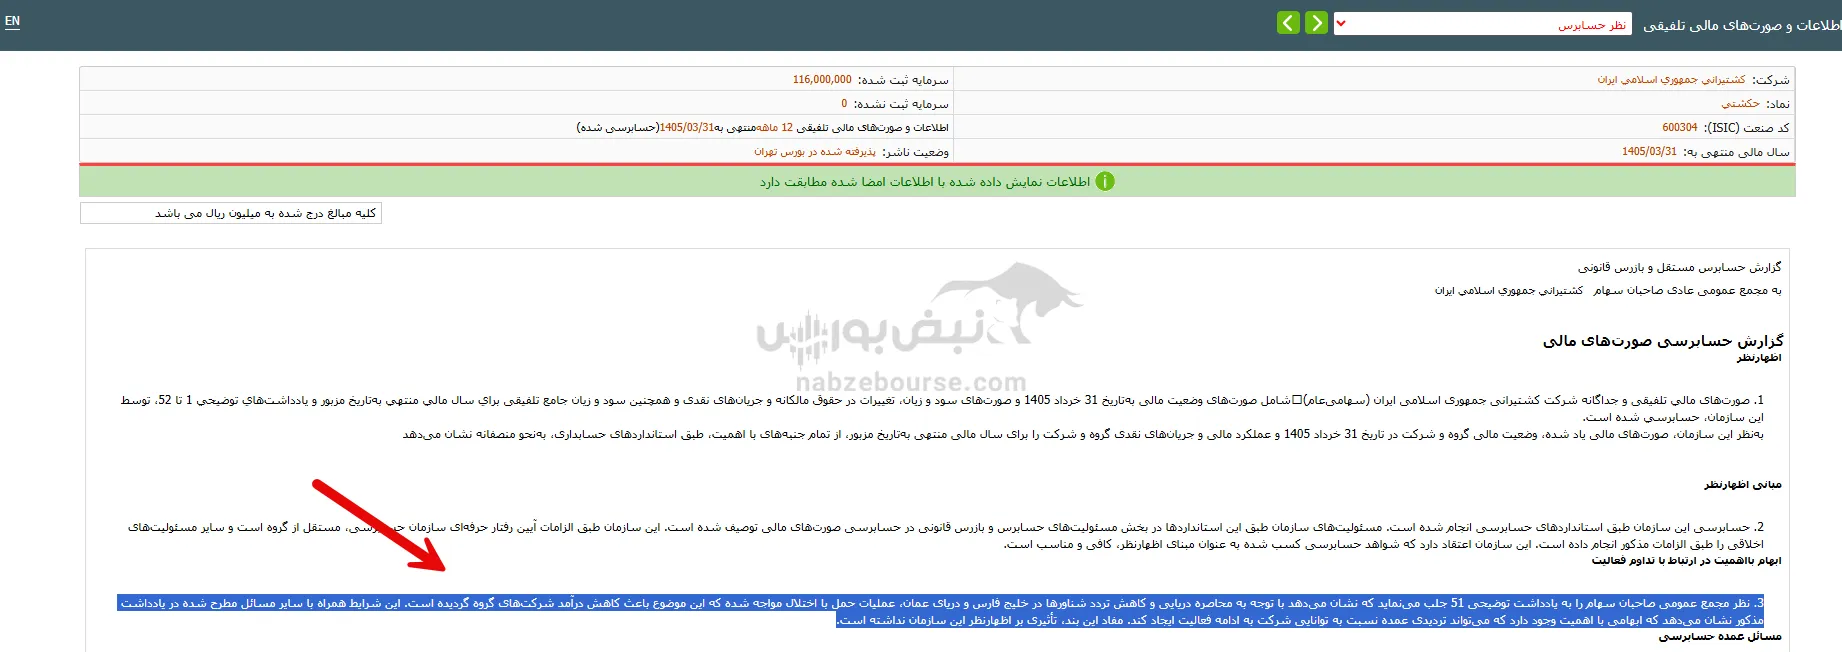
سازمان حسابرسی گزارش خود درباره صورتهای مالی تلفیقی و جداگانه سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ شرکت کشتیرانی جمهوری اسلامی ایران را منتشر کرده است. حسابرس در این گزارش اظهارنظر مقبول (تعدیلنشده) صادر کرده و اعلام کرده که صورتهای مالی از تمام جنبههای بااهمیت، طبق استانداردهای حسابداری، بهنحو منصفانه ارائه شده است.
اظهارنظر مقبول به این معناست که حسابرس توانسته شواهد کافی و مناسب کسب کند و هیچ ابهامی در صورتهای مالی مشاهده نکرده است. با این حال، وجود بند ابهام بااهمیت در ارتباط با تداوم فعالیت و ۵ هشدار مهم دیگر نشان میدهد که وضعیت شرکت پیچیده است.
مهمترین ابهام: محاصره دریایی و تردید در تداوم فعالیت
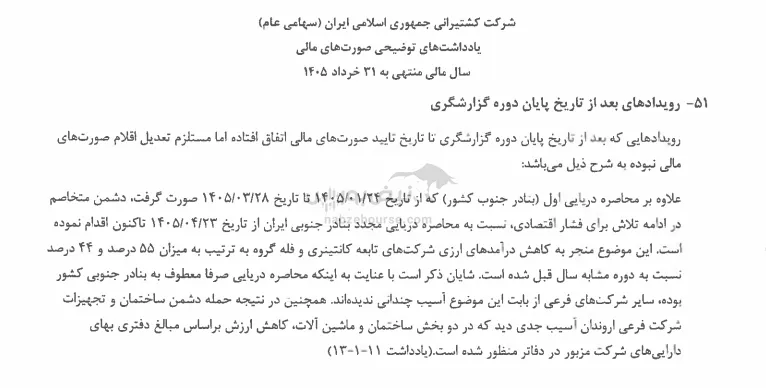
حسابرس در بند ۳ گزارش اعلام کرده که با توجه به محاصره دریایی و کاهش تردد شناورها در خلیج فارس و دریای عمان، عملیات حمل با اختلال مواجه شده که این موضوع باعث کاهش درآمد شرکتهای گروه گردیده است.
این شرایط همراه با سایر مسائل مطرحشده در یادداشت ۵۱، نشان میدهد که ابهام بااهمیتی وجود دارد که میتواند تردیدی عمده نسبت به توانایی شرکت به ادامه فعالیت ایجاد کند.
عدم پوشش بیمهای جنگ برای شناورهای گروه
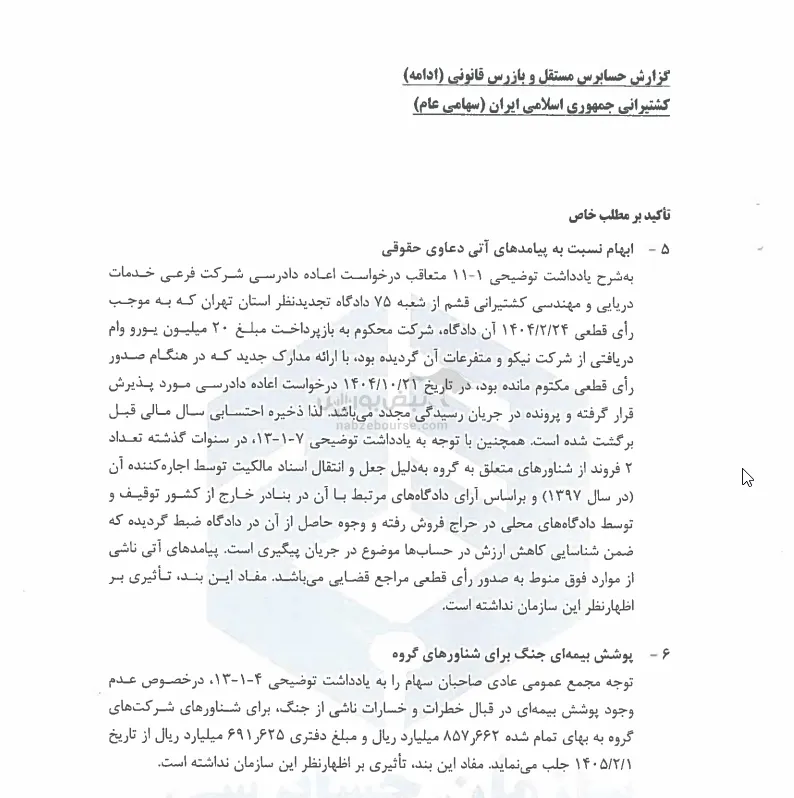
حسابرس در بند ۶ گزارش اعلام کرده که بر اساس یادداشت ۴-۱-۱۳، برای شناورهای شرکتهای گروه به بهای تمام شده ۸۵.۷۶ میلیارد تومان و مبلغ دفتری ۶۹.۱۶ میلیارد تومان، از تاریخ ۱۴۰۵/۰۲/۰۱ هیچگونه پوشش بیمهای در قبال خطرات و خسارات ناشی از جنگ وجود ندارد.
عدم پوشش بیمهای جنگ برای شناورهایی به ارزش دفتری ۶۹.۱۶ میلیارد تومان، یک ریسک قابلتوجه است. در شرایط محاصره دریایی و تنشهای منطقهای، احتمال آسیب یا از بین رفتن این شناورها وجود دارد.
مسئله عمده حسابرسی: تغییر روش شناسایی درآمد حمل بار
حسابرس در بند ۴ گزارش، شناخت درآمد خدمات حمل بار سفرهای نیمهتمام را به عنوان مسئله عمده حسابرسی تعیین کرده است. درآمد حاصل از خدمات حمل بار گروه در سال مالی مورد گزارش بالغ بر ۱۲۱.۸۲ میلیارد تومان (سال مالی قبل ۷۷.۹۵ میلیارد تومان) بوده است.
با توجه به جایگزینی استاندارد حسابداری ۳ توسط استاندارد حسابداری ۴۳، درآمدهای عملیاتی حاصل از حمل بار در سال جاری از روش شناسایی در نقطهای از زمان به شناسایی در طی زمان و همزمان با ایفای تعهدات عملکردی تغییر یافته است.
مبنای مورد استفاده برای شناسایی درآمد حمل سفرهای نیمهتمام پایان دوره، نسبت روزهای سپریشده در تاریخ صورت وضعیت مالی به کل تعداد روزهای آن سفر میباشد. بهدلیل استفاده از رویکرد «تسری به گذشته تعدیلشده»، اقلام مقایسهای از این بابت تجدید ارائه نگردیده است.
ابهام در دعاوی حقوقی – پرونده ۲۰ میلیون یورویی و توقیف شناورها
حسابرس در بند ۵ گزارش به دو موضوع حقوقی مهم اشاره کرده است:
الف) پرونده شرکت فرعی خدمات دریایی و مهندسی کشتیرانی قشم: متعاقب درخواست اعاده دادرسی از شعبه ۷۵ دادگاه تجدیدنظر استان تهران که به موجب رأی قطعی ۱۴۰۴/۰۲/۲۴ آن دادگاه، شرکت محکوم به بازپرداخت مبلغ ۲۰ میلیون یورو وام دریافتی از شرکت نیکو گردیده بود، با ارائه مدارک جدید که در هنگام صدور رأی قطعی مکتوم مانده بود، در تاریخ ۱۴۰۴/۱۰/۲۱ درخواست اعاده دادرسی مورد پذیرش قرار گرفته و پرونده در جریان رسیدگی مجدد میباشد. لذا ذخیره احتسابی سال مالی قبل برگشت شده است.
ب) توقیف و فروش ۲ فروند شناور: در سنوات گذشته تعداد ۲ فروند از شناورهای متعلق به گروه به دلیل جعل و انتقال اسناد مالکیت توسط اجارهکننده آن (در سال ۱۳۹۷) و بر اساس آرای دادگاههای مرتبط با آن در بنادر خارج از کشور توقیف و توسط دادگاههای محلی در حراج فروش رفته و وجوه حاصل از آن در دادگاه ضبط گردیده که ضمن شناسایی کاهش ارزش در حسابها موضوع در جریان پیگیری است.
عدم رعایت ۴ مورد از ضوابط سازمان بورس
حسابرس در بند ۱۳ گزارش، موارد عدم رعایت ضوابط سازمان بورس را فهرست کرده است:
-
دستورالعمل اجرایی افشای اطلاعات (بند ۱۰ ماده ۷): عدم افشای صورتهای مالی میاندورهای ۶ ماهه حسابرسیشده شرکتهای تحت کنترل و صورتهای مالی سالانه حسابرسیشده شرکتهای تحت کنترل
-
اساسنامه نمونه: عدم الحاق تبصره ۲ به ماده ۱۸ اساسنامه درخصوص پرداخت سود به سهامداران حداکثر ظرف ۴ ماه و عدم اصلاح اساسنامه درخصوص پذیرهنویسی الکترونیکی حقتقدمها
-
دستورالعمل حاکمیت شرکتی (ماده ۲۸): عدم تملک سهام شرکت اصلی توسط شرکتهای فرعی گروه
-
دستورالعمل پذیرش اوراق بهادار (ماده ۱۰): نسبت حقوق صاحبان سهام به کل داراییها حداقل ۲۰ درصد (نسبت مذکور ۱۷ درصد میباشد)
معاملات با اشخاص وابسته
حسابرس در بند ۱۱ گزارش اعلام کرده که در سال مالی مورد گزارش، معاملات مشمول ماده ۱۲۹ اصلاحیه قانون تجارت انجام نشده است. اما درخصوص سایر اشخاص وابسته، معاملات و مراودات مالی انجامشده توسط شرکت و برخی از شرکتهای گروه با شرکتهای فرعی تکمنظوره اجارهدهنده شناور و کانتینر درخصوص تعیین نرخهای اجاره و نحوه تسویه مطالبات و دریافتها و پرداختهای مربوطه، متأثر از روابط خاص حاکم بر فعالیتهای گروه است که با شرایط حاکم بر معاملات حقیقی تفاوت بااهمیت دارد.
این گزارش چه سؤالاتی ایجاد میکند؟
۱. با توجه به محاصره دریایی و کاهش تردد شناورها، چه میزان از درآمد شرکت کاهش یافته و چه برنامهای برای مقابله با این وضعیت وجود دارد؟
۲. چرا از تاریخ ۱۴۰۵/۰۲/۰۱ هیچگونه پوشش بیمهای جنگ برای شناورهای گروه وجود ندارد؟
۳. با توجه به تغییر روش شناسایی درآمد از «نقطهای از زمان» به «در طی زمان»، چه تأثیری بر زمانبندی شناسایی درآمد داشته است؟
۴. نتیجه پرونده اعاده دادرسی ۲۰ میلیون یورویی شرکت فرعی قشم چه خواهد بود؟
۵. چرا نسبت حقوق صاحبان سهام به کل داراییها به ۱۷ درصد کاهش یافته و چه برنامهای برای اصلاح آن وجود دارد؟
جمعبندی
گزارش حسابرس مستقل شرکت کشتیرانی جمهوری اسلامی ایران، تصویری از یک شرکت با چالشهای عملیاتی، مالی و حقوقی متعدد ارائه میدهد. اگرچه حسابرس اظهارنظر مقبول صادر کرده، اما بند ابهام بااهمیت در ارتباط با تداوم فعالیت به دلیل محاصره دریایی و کاهش تردد شناورها، یک هشدار جدی است.
عدم پوشش بیمهای جنگ برای شناورهایی به ارزش دفتری ۶۹.۱۶ میلیارد تومان، ابهام در پرونده ۲۰ میلیون یورویی، توقیف و فروش ۲ فروند شناور به دلیل جعل اسناد، تغییر روش شناسایی درآمد حمل بار، عدم رعایت نسبت حقوق صاحبان سهام (۱۷ درصد در مقابل حداقل ۲۰ درصد) و عدم رعایت ۴ مورد از ضوابط سازمان بورس، همگی نشاندهنده وضعیت پیچیده و پرچالشی است که سهامداران این شرکت با آن روبهرو هستند.
با این حال، اظهارنظر مقبول حسابرس نشان میدهد که از نظر حسابداری، صورتهای مالی شرکت شفافیت لازم را دارند و ابهامات موجود بهطور کامل افشا شده است.
لینک ثبتنام در صندوقهای سرمایهگذاری
برای ثبتنام و شروع سرمایهگذاری در صندوقهای پیشنهادی، از لینکهای زیر استفاده کنید:
ثبتنام در صندوقهای سرمایهگذاری لوتوس پارسیان
مشاهده و ورود به صفحه ثبتنام لوتوس پارسیان
ثبتنام در صندوقهای سرمایهگذاری فارابی
مشاهده و ورود به صفحه ثبتنام فارابی

|

